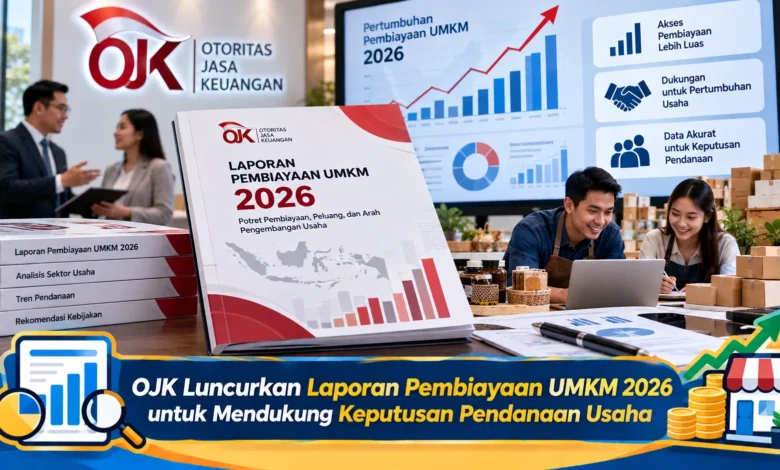
Memilih pendanaan usaha membutuhkan pemahaman tentang kebutuhan modal, kemampuan pembayaran, dan kondisi pembiayaan yang tersedia. Otoritas Jasa Keuangan atau OJK meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta pada 6 Oktober 2026. Publikasi tersebut menjadi bagian dari upaya menyediakan informasi yang lebih terstruktur untuk mendukung pengambilan keputusan berbasis data. Bagi pelaku Bisnis, laporan ini dapat menjadi bahan memahami lingkungan pembiayaan sebelum menilai penawaran yang sesuai. Namun, informasi mengenai kondisi industri tetap perlu dihubungkan dengan catatan keuangan dan kebutuhan masing-masing usaha. ojk.go.id
Menempatkan Informasi Pembiayaan sebagai Dasar Pertimbangan Usaha
Dokumen tersebut menyajikan analisis data pembiayaan UMKM yang dilaporkan berbagai lembaga jasa keuangan, dengan penyajian menurut periode semester. ojk.go.id Untuk pemanfaatan praktis, pelaku usaha perlu menempatkan kondisi pembiayaan secara umum dari keadaan usaha sendiri. Informasi yang luas dapat mengarahkan penelusuran informasi, tetapi tidak menggantikan penilaian terhadap pemohon. Dalam gambaran sederhana, perubahan nilai pembiayaan belum berarti seluruh pemohon akan disetujui. Dengan memahami batas informasi, pengelola Bisnis sebaiknya menggunakan laporan sebagai bahan analisis, bukan sebagai jaminan keberhasilan pengajuan.
Manfaat informasi pembiayaan juga dapat dilihat dari ketepatan menafsirkan informasi. Pelaku usaha dapat menetapkan informasi yang ingin dicari, seperti karakter pembiayaan yang relevan. Tujuan awal ini membantu membatasi pencarian. Kemudian, tandai bagian yang diperlukan dan tinjau batas cakupannya. Tidak tepat memilih kesimpulan dari potongan informasi. Perubahan yang tampak menarik mungkin dipengaruhi cakupan data. Pemeriksaan konteks membantu mengurangi kesalahan tafsir sebelum menyiapkan pengajuan.
Membaca Informasi Pembiayaan tanpa Mencampurkan Ukuran
Waktu pencatatan informasi perlu dicatat sebagai dasar analisis. Tanggal peluncuran tidak selalu sama dengan periode yang dibahas. Laporan yang diterbitkan pada satu bulan dapat menggunakan posisi data terdahulu. Dengan pertimbangan tersebut, baca judul tabel sebelum membuat perbandingan. Bedakan pula jumlah yang tercatat pada waktu tertentu dan penyaluran selama suatu periode. Keduanya memiliki makna yang berlainan. Pemahaman ini membantu menjaga penafsiran tetap relevan.
Definisi kelompok usaha juga perlu diperhatikan. Pastikan apakah angka yang dibandingkan memiliki cakupan serupa. Penurunan angka dapat dibaca berbeda jika cakupan lembaganya berbeda. Pertumbuhan persentase pun perlu ditinjau bersama dasar penghitungan. Hindari menyamakan kenaikan nominal dengan perubahan rasio pertumbuhan. Untuk penggunaan sehari-hari, buat catatan singkat mengenai definisi ukuran yang menjadi acuan. Apabila istilah masih membingungkan, cari keterangan tambahan sebelum menjadikannya alasan mengajukan dana.
Menyiapkan Perencanaan Bisnis berdasarkan Kebutuhan Nyata
Keperluan dana usaha sebaiknya berangkat dari masalah yang ingin diselesaikan. Pisahkan kebutuhan membeli persediaan dan investasi pada perlengkapan produksi. Periksa secara terpisah keperluan operasional berkelanjutan serta kebutuhan sesekali. Pemetaan ini membantu menentukan kapan modal diperlukan. Tidak perlu menentukan jumlah pengajuan hanya karena penawaran tersedia. Catat pengeluaran yang memiliki dasar, lalu periksa sumber kas sendiri. Langkah ini membantu mengurangi pengajuan tanpa tujuan.
Tujuan pembiayaan perlu ditinjau bersama penerimaan usaha. Nilai transaksi usaha belum tentu sudah diterima dalam bentuk uang. Bila penerimaan datang setelah barang diserahkan, tinjau jarak antara penjualan dan pembayaran. Bandingkan waktu pemasukan dengan pembayaran pemasok. Dalam rencana menambah peralatan, pertimbangkan waktu penyesuaian dan kebutuhan operasional terkait. Jangan menganggap peralatan baru segera menghasilkan pemasukan. Tuliskan kondisi yang menjadi acuan, sehingga rencana dapat diperiksa.

Membandingkan Ketentuan Pendanaan dengan Dasar yang Sama
Pilihan pendanaan perlu ditelaah bersama ketentuannya. Konfirmasikan dana yang benar-benar masuk, pengeluaran yang menyertai fasilitas, serta periode pelunasan. Apabila penawaran memiliki biaya berbentuk bunga atau margin, periksa dasar perhitungannya. Jangan membandingkan persentase yang menggunakan dasar berbeda. Penjelasan masa pembayaran juga perlu dihubungkan dengan seluruh pembayaran. Cicilan yang tampak ringan belum tentu berarti penawaran lebih hemat. Gunakan rincian tertulis agar pengelola tidak bergantung pada penjelasan lisan.
Bersamaan dengan peninjauan kewajiban, periksa prosedur ketika kewajiban tidak terpenuhi, penyelesaian kewajiban lebih cepat, dan syarat perubahan fasilitas. Apabila diminta jaminan, pahami kewajiban yang terkait. Rincian yang dapat diperiksa membantu mengarahkan penilaian penawaran. Laporan pembiayaan tidak menentukan isi kesepakatan individual. Pemilihan fasilitas harus mengikuti kondisi usaha. Apabila istilah sulit dipahami, mintalah penjelasan sebelum menyetujui. Tetap perhatikan rincian di luar promosi karena berkaitan dengan biaya.
Membangun Kesiapan Pendanaan melalui Administrasi yang Tertib
Dokumentasi operasional membantu menggambarkan aktivitas usaha. Rapikan catatan penerimaan, biaya operasional, dan utang yang masih ada sesuai bukti yang tersedia. Pisahkan uang usaha dari pengeluaran rumah tangga agar kemampuan pembayaran lebih mudah dinilai. Cocokkan daftar penjualan dengan informasi penerimaan jika tersedia. Hindari menaikkan angka penjualan untuk memperbesar peluang persetujuan. Angka yang tidak mencerminkan kondisi dapat menghasilkan rencana pembayaran yang tidak realistis. Administrasi yang tertib juga memudahkan pemeriksaan rencana, terlepas dari hasil pengajuan.
Periksa ketahanan perkiraan melalui beberapa kondisi usaha. Bersamaan dengan rencana dasar, pertimbangkan penjualan yang lebih rendah, pembayaran pelanggan yang terlambat, atau biaya operasional yang meningkat. Tulis dasar perkiraannya agar simulasi tidak menjadi tebakan. Tinjau apakah usaha mampu memenuhi pengeluaran yang direncanakan tanpa menunda seluruh pembayaran lain. Apabila pembayaran bergantung pada lonjakan penjualan, evaluasi kembali rencana pendanaan. Pengujian ini merupakan bahan evaluasi, bukan bukti bahwa usaha tidak akan mengalami kendala.
Penutup: Menghubungkan Data Pembiayaan dengan Kesiapan Usaha
Data perkembangan pembiayaan dapat memperkaya pertimbangan ketika ditinjau bersama keterangannya. Pelaku Bisnis perlu mengenali dasar angka, lalu menyesuaikan pembacaan dengan keadaan usaha sendiri. Pilihan pembiayaan tetap perlu disesuaikan dengan kemampuan pembayaran. Jadwal kewajiban tidak boleh diabaikan. Administrasi yang jelas membantu menyusun perkiraan yang lebih realistis. Dengan pendekatan tersebut, data yang tersedia dapat mendukung pertanyaan yang lebih tepat, tanpa disamakan dengan rekomendasi otomatis.
Langkah pertama adalah merumuskan tujuan pembiayaan, kemudian menghitung kebutuhan yang dapat dijelaskan. Hubungkan rencana tersebut dengan arus kas, lalu periksa ketentuan penyedia berdasarkan rincian yang lengkap. Luangkan waktu untuk meninjau bagian yang belum jelas sebelum menyetujui fasilitas. Periksa pula dampak pengeluaran meningkat terhadap jadwal pembayaran. Penilaian yang menyeluruh membantu menjaga pertimbangan tetap sesuai kebutuhan. Dari pengelolaan usaha Anda, informasi apa yang paling dibutuhkan saat menilai pendanaan? Mari ceritakan pendapat Anda agar pembaca lain memperoleh wawasan praktis.