Cara Mengukur Profitabilitas Produk dari Margin hingga Biaya Tersembunyi yang Sering Terlewat

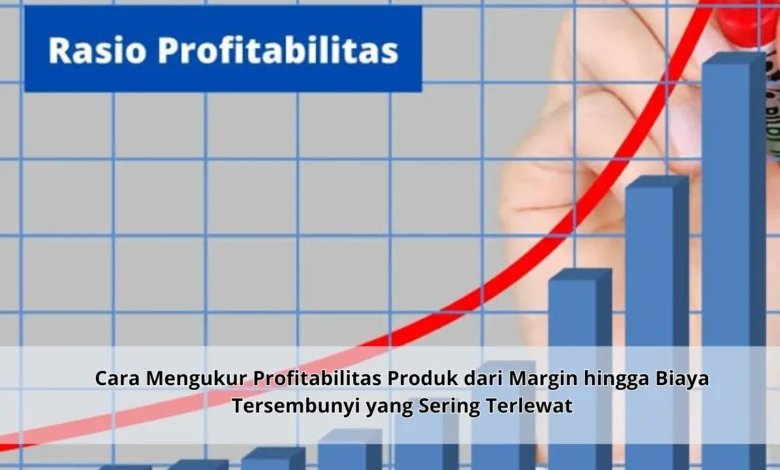
Mengetahui produk yang paling laris belum tentu cukup untuk memahami produk mana yang benar benar menghasilkan keuntungan. Dalam banyak bisnis, omzet yang tinggi bisa terlihat meyakinkan, tetapi setelah biaya produksi, promosi, distribusi, retur, hingga biaya operasional lain diperhitungkan, margin yang tersisa bisa jauh lebih kecil dari perkiraan. Karena itu, mengukur profitabilitas produk secara menyeluruh penting agar keputusan bisnis tidak hanya berdasarkan penjualan, tetapi juga pada keuntungan yang benar benar dihasilkan.
Memahami Profitabilitas Produk Secara Menyeluruh
Profitabilitas produk menunjukkan seberapa besar kemampuan sebuah produk dalam menghasilkan keuntungan setelah berbagai biaya yang terkait diperhitungkan. Analisis tersebut membantu pelaku bisnis mengetahui apakah produk dengan penjualan tinggi juga menghasilkan keuntungan yang memadai. Melalui analisis tersebut, bisnis dapat menentukan strategi harga, pemasaran, produksi, serta pengembangan produk dengan dasar yang lebih jelas.
Produk yang terlihat sangat laris belum tentu memiliki laba tinggi apabila biaya produksinya dan pengeluarannya juga besar. Produk dengan penjualan lebih sedikit terkadang justru menghasilkan keuntungan yang lebih baik karena marginnya lebih sehat. Bisnis idealnya tidak hanya melihat omzet, tetapi juga membandingkannya dengan margin, pengeluaran, serta tingkat penjualan.
Mengukur Keuntungan Awal melalui Margin Kotor
Salah satu cara sederhana untuk mulai menilai profitabilitas adalah dengan melihat margin kotor setiap produk. Perhitungannya dilakukan dengan mengurangi pendapatan penjualan dengan biaya langsung yang diperlukan untuk menghasilkan produk. Komponen biaya langsung dapat mencakup bahan, tenaga produksi, proses manufaktur, dan pengeluaran yang secara langsung berhubungan dengan produk.
Setelah margin kotor diketahui, bisnis dapat membandingkan hasilnya antarproduk untuk melihat mana yang memiliki ruang keuntungan lebih besar. Produk dengan margin tinggi biasanya memiliki ruang yang lebih besar untuk menutup biaya operasional dan tetap menghasilkan laba. Meski berguna, margin kotor belum memberikan gambaran lengkap karena sejumlah biaya lain masih perlu diperhitungkan.
Melihat Margin Kontribusi Setiap Produk
Margin kontribusi dapat memberikan gambaran lebih lanjut mengenai jumlah pendapatan yang tersisa setelah biaya variabel dikurangi. Biaya variabel biasanya meningkat atau menurun seiring perubahan jumlah produk yang dijual maupun diproduksi. Komponen tersebut dapat berupa bahan produksi, kemasan, komisi penjualan, biaya platform, serta sejumlah pengeluaran logistik.
Margin kontribusi membantu bisnis melihat seberapa besar setiap produk mampu memberikan dukungan terhadap biaya tetap dan pembentukan laba. Barang dengan margin kontribusi kuat dan volume penjualan stabil biasanya menarik untuk dievaluasi lebih lanjut sebagai produk utama. Namun hasil tersebut tetap perlu dibandingkan dengan kapasitas produksi, kebutuhan modal, permintaan pasar, serta tujuan bisnis secara keseluruhan.
Memasukkan Pengeluaran Tersembunyi ke dalam Perhitungan
Profitabilitas dapat terlihat lebih tinggi dari kondisi sebenarnya apabila bisnis tidak memasukkan sejumlah biaya yang sering terlewat. Setiap biaya tambahan mungkin terlihat tidak terlalu besar, tetapi akumulasinya dapat menekan keuntungan secara signifikan. Oleh sebab itu, setiap pengeluaran yang berkaitan dengan produksi, pemasaran, pengiriman, serta pelayanan perlu dipetakan.
Pengeluaran yang sering terlewat dapat mencakup retur produk, kerusakan, promo, ongkir subsidi, penyimpanan, komisi platform, biaya pembayaran, dan dukungan pelanggan. Aktivitas seperti menangani pelanggan, memperbaiki pesanan, mengelola inventaris, dan menyelesaikan masalah distribusi turut menciptakan biaya bagi bisnis. Ketika seluruh komponen tersebut dihitung, hasil profitabilitas biasanya menjadi lebih realistis dan dapat digunakan sebagai dasar keputusan yang lebih kuat.
Mengalokasikan Biaya Operasional dengan Lebih Adil
Di luar biaya produksi dan variabel, terdapat pengeluaran operasional tetap yang turut memengaruhi keuntungan bisnis. Pengeluaran tetap bisa berasal dari biaya gedung, tenaga administrasi, sistem digital, listrik, fasilitas kerja, dan pengelolaan bisnis. Jika seluruh biaya ini hanya dilihat sebagai biaya perusahaan secara umum, bisnis mungkin kesulitan mengetahui produk mana yang sebenarnya memberikan kontribusi terbaik.
Pembagian biaya dapat dilakukan berdasarkan indikator yang sesuai seperti volume penjualan, durasi produksi, kebutuhan ruang, frekuensi transaksi, maupun pemakaian fasilitas. Cara pembagian biaya yang stabil akan membantu menghasilkan analisis yang lebih mudah dibandingkan antarbulan maupun antartahun. Tujuannya bukan mencari angka yang sempurna, tetapi menciptakan gambaran yang cukup realistis untuk membantu bisnis mengambil keputusan.
Melakukan Evaluasi Produk Secara Berkala
Setelah seluruh pendapatan dan biaya dihitung, bisnis dapat membandingkan profitabilitas setiap produk dalam periode yang sama. Indikator yang dapat dibandingkan mencakup margin, kontribusi keuntungan, laba setiap unit, total laba, jumlah penjualan, dan pengeluaran pendukung. Dengan pendekatan tersebut, produk yang terlihat paling laris belum tentu otomatis menjadi produk paling menguntungkan.
Evaluasi sebaiknya dilakukan secara berkala karena biaya bahan, harga jual, promosi, permintaan, dan kondisi pasar dapat berubah. Barang yang sebelumnya menghasilkan laba tinggi dapat mengalami tekanan margin saat biaya bahan naik atau promo diperbesar. Dengan pemantauan berkala, pelaku bisnis dapat melakukan penyesuaian sebelum masalah keuntungan berkembang lebih jauh.
Menjadikan Profitabilitas sebagai Dasar Strategi Produk
Hasil perhitungan laba sebaiknya digunakan sebagai dasar untuk menentukan strategi bisnis yang lebih terarah. Jika sebuah produk memiliki permintaan tinggi tetapi margin rendah, bisnis dapat mengevaluasi harga jual, pemasok, kemasan, biaya distribusi, atau strategi promosi. Perubahan kecil pada beberapa komponen biaya dapat memberikan pengaruh berarti terhadap keuntungan apabila volume penjualannya besar.
Produk yang sangat menguntungkan per unit namun kurang laku dapat dievaluasi melalui strategi promosi, positioning, harga, serta akses pasar. Produk yang labanya kecil tetap dapat memiliki nilai strategis apabila membantu memperoleh pelanggan, melengkapi penawaran, atau meningkatkan pembelian produk lain. Bisnis sebaiknya melihat profitabilitas bersama kontribusi produk terhadap pelanggan, merek, dan penjualan keseluruhan.
Kesimpulan
Memahami keuntungan produk secara menyeluruh membutuhkan analisis yang lebih lengkap daripada sekadar menghitung selisih antara harga jual dan biaya produksi. Pelaku bisnis perlu memasukkan margin, biaya langsung, biaya variabel, alokasi biaya tetap, serta pengeluaran tersembunyi seperti retur, diskon, distribusi, dan layanan konsumen. Dengan informasi yang lengkap, bisnis dapat mengetahui produk yang layak diprioritaskan, diperbaiki, atau ditinjau kembali. Peninjauan secara rutin membantu bisnis menyesuaikan diri ketika biaya, harga, permintaan, atau strategi penjualan mengalami perubahan. Jadikan data profitabilitas sebagai panduan untuk mengoptimalkan harga, biaya, promosi, serta pengembangan produk sehingga bisnis memiliki fondasi keuntungan yang lebih kuat.