Pemerintah Dorong Perluasan Pembiayaan KUR untuk Memperkuat Produktivitas UMKM Indonesia

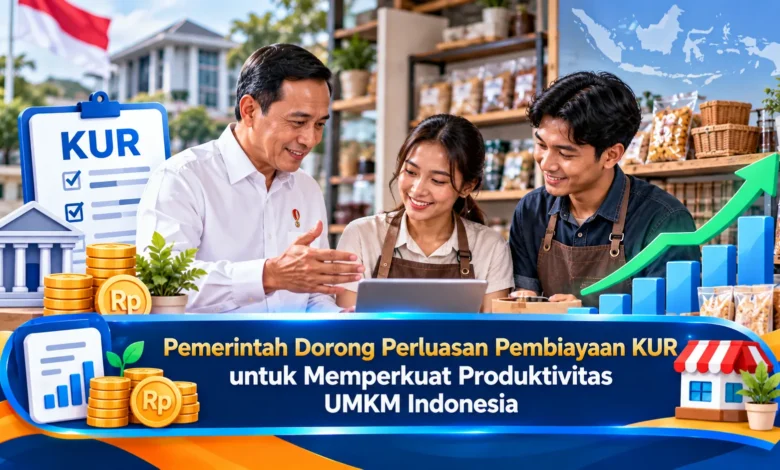
Pemerintah terus mendorong perluasan pembiayaan Kredit Usaha Rakyat atau KUR sebagai bagian dari upaya memperkuat produktivitas UMKM Indonesia. Kebijakan ini penting bagi sektor Bisnis karena akses modal masih menjadi salah satu kebutuhan utama pelaku usaha yang ingin meningkatkan kapasitas produksi, memperbaiki peralatan, menambah persediaan, maupun memperluas pasar. Penguatan KUR tidak hanya diarahkan pada peningkatan jumlah pembiayaan, tetapi juga pada pemanfaatan dana untuk kegiatan usaha produktif yang mampu menciptakan nilai tambah. Dengan pengelolaan pembiayaan yang tepat, UMKM berpeluang meningkatkan daya saing sekaligus memperkuat kontribusinya terhadap perekonomian nasional.
Pemerintah Memperluas Akses KUR untuk Mendukung Produktivitas UMKM
Pemerintah kembali mendorong ketersediaan pembiayaan usaha mikro dan kecil melalui skema KUR yang diarahkan semakin kuat pada sektor produksi. Hingga 23 September 2026, penyaluran KUR tercatat mencapai Rp232,66 triliun kepada 3,61 juta debitur dan disebut mendukung sekitar 10,83 juta tenaga kerja. Pemerintah menempatkan pembiayaan tersebut sebagai instrumen untuk memperkuat kapasitas usaha, bukan semata-mata penambahan pembiayaan.
Pendekatan pembiayaan ini memperlihatkan bagaimana keberhasilan program pembiayaan tidak cukup dinilai berdasarkan jumlah dana yang tersalurkan. Pemerintah juga memperhatikan perkembangan produktivitas seperti peningkatan kapasitas produksi. Untuk pengusaha mikro dan kecil, pendekatan tersebut dapat memberikan manfaat lebih luas karena modal yang diperoleh sebaiknya digunakan untuk memperkuat kegiatan usaha. Penguatan persediaan produktif, pengembangan produk, dan pengembangan akses pasar dapat menjadi contoh pemanfaatan pembiayaan yang mendukung pertumbuhan usaha.
Pembiayaan KUR Memperkuat Usaha Produktif dan Perdagangan Berorientasi Ekspor
Pada pelaksanaan KUR tahun 2026, pemerintah mendorong perluasan akses kepada usaha mikro dan kecil di sektor produksi. Pedoman pelaksanaan KUR 2026 mempertahankan suku bunga efektif 3 persen per tahun untuk KUR Super Mikro serta 6 persen efektif per tahun untuk KUR Mikro dan KUR Kecil pada sektor produksi dan perdagangan berorientasi ekspor. Kebijakan tersebut juga memberikan ketentuan yang lebih mendukung keberlanjutan pembiayaan bagi pelaku usaha produktif tertentu.

Penekanan pada usaha yang menghasilkan barang dan nilai tambah berpotensi menciptakan efek berganda karena pembiayaan dapat membantu modernisasi kegiatan usaha. Pengusaha kecil di sektor manufaktur, misalnya, dapat memanfaatkan modal untuk menambah peralatan. Apabila investasi tersebut meningkatkan produktivitas, usaha dapat memperkuat efisiensi operasional. Namun demikian, hasilnya sangat bergantung pada pengelolaan usaha agar cicilan dapat dibayar dari arus kas usaha.
KUR Membuka Peluang UMKM Memperbesar Kapasitas Bisnis
Untuk usaha dengan pasar yang mulai berkembang, tambahan pembiayaan dapat menjadi katalis pengembangan. Kekurangan dana investasi sering menghambat peningkatan kapasitas produksi. Melalui KUR, pengusaha dapat mengalokasikan modal untuk kebutuhan yang mendorong pendapatan. Peralatan pendukung, bahan baku, kendaraan operasional, hingga penambahan kapasitas layanan dapat menjadi bagian dari rencana. Kuncinya adalah memastikan pembiayaan memiliki tujuan jelas.
Pembiayaan usaha dapat pula membantu UMKM memperbaiki kualitas produk. Dalam persaingan pasar, peningkatan kapasitas saja tidak cukup. Pengusaha harus menjaga standar pelayanan, kemasan, efisiensi proses, dan strategi pemasaran. Melalui pendekatan yang menyeluruh, dana KUR tidak berhenti pada tambahan modal, tetapi mendorong peningkatan kemampuan usaha. Inilah yang membuat pembiayaan lebih berorientasi pertumbuhan dibandingkan alokasi modal yang tidak terkait pengembangan usaha.
Menyusun Rencana Penggunaan KUR agar Tidak Membebani Keuangan Bisnis
Peluang mendapatkan kredit usaha harus dibarengi perencanaan keuangan. Sebelum mengambil KUR, pemilik Bisnis sebaiknya memproyeksikan cicilan. Simulasi pembayaran dapat disusun berdasarkan pendapatan, biaya operasional, margin usaha, kebutuhan modal kerja, serta utang yang masih harus dibayar. Apabila kewajiban baru menghabiskan sebagian besar kas operasional, ekspansi justru dapat mengganggu kegiatan sehari-hari. Oleh sebab itu, nilai pembiayaan perlu sesuai kapasitas usaha, bukan sekadar mengambil plafon terbesar.
Pelaku UMKM dapat menyusun simulasi penjualan sebelum melaksanakan rencana ekspansi. Proyeksi utama dapat memakai data transaksi historis, sedangkan simulasi hati-hati menggunakan kemungkinan perlambatan permintaan. Ketika usaha masih mampu membayar kewajiban dalam kondisi penjualan yang tidak ideal, keputusan pembiayaan menjadi lebih terukur. Perencanaan seperti tersebut membantu menjaga kesehatan Bisnis.
Pembiayaan Perlu Disertai Peningkatan Kapasitas dan Akses Pasar
Pembiayaan bukan satu-satunya faktor untuk meningkatkan produktivitas usaha. Pemerintah juga menekankan bahwa penguatan UMKM membutuhkan peningkatan kapasitas usaha, literasi keuangan, pemanfaatan teknologi, dan keterhubungan dengan pasar. Pendekatan tersebut mencerminkan kebutuhan untuk menggabungkan pembiayaan dengan kemampuan mengelola usaha agar pertumbuhan yang tercipta dapat bertahan.
Pemilik usaha kecil yang memperoleh tambahan modal sebaiknya memiliki prioritas penggunaan yang jelas. Pemanfaatan teknologi administrasi, misalnya, dapat membantu memantau arus kas. Sementara itu, marketplace, media sosial, jaringan distributor, dan kolaborasi rantai pasok dapat memperbesar jangkauan konsumen. Apabila pembiayaan dan akses pasar berjalan bersama, kapasitas tambahan lebih mungkin terserap. Namun, menambah produksi tanpa strategi distribusi dapat menekan arus kas.
Penguatan KUR Membuka Ruang bagi Peningkatan Kapasitas Usaha dan Tenaga Kerja
Perluasan pembiayaan KUR memiliki sasaran yang lebih luas karena UMKM berinteraksi langsung dengan tenaga kerja dan rantai pasok. Hingga 23 September 2026, realisasi KUR Rp232,66 triliun tersebut disebut telah mendukung penyerapan sekitar 10,83 juta tenaga kerja. Pada saat yang sama, realisasi seluruh Kredit Program Pemerintah mencapai Rp258,75 triliun, dengan 67,84 persen disalurkan ke sektor produksi.
Saat pembiayaan mendorong pertumbuhan usaha, kebutuhan terhadap tenaga kerja juga dapat bertambah. Produsen makanan, misalnya, mungkin membutuhkan pekerja tambahan setelah permintaan pasar berkembang. Efek semacam ini dapat memperkuat ekonomi lokal. Walaupun potensinya besar, hasil tersebut memerlukan penggunaan dana yang efektif. Efisiensi usaha harus meningkat seiring tambahan modal agar pembiayaan memberikan manfaat berkelanjutan.
Bagi pemerintah, ketepatan sasaran pembiayaan menjadi bagian penting dari keberhasilan. Makin luas pembiayaan diberikan, kebutuhan terhadap pendampingan usaha juga perlu semakin diperkuat. Pengusaha yang mampu mengelola kas cenderung lebih mudah mengevaluasi investasi. Melalui pendekatan tersebut, KUR dapat berfungsi sebagai instrumen pemberdayaan daripada hanya sumber tambahan dana. Pemerintah sendiri menegaskan ukuran keberhasilan Kredit Program mencakup pertumbuhan usaha, penyerapan tenaga kerja, dan kemampuan masyarakat untuk naik kelas.
Kesimpulan: Perluasan KUR Diharapkan Memperkuat Produktivitas UMKM
Penguatan program Kredit Usaha Rakyat membuka peluang penting bagi pelaku Bisnis yang membutuhkan modal produktif. Fokus pada sektor produksi dapat memperkuat daya saing UMKM apabila dana digunakan dengan tepat. Pembelian mesin, perluasan distribusi, dan pengembangan akses pasar dapat mendukung pertumbuhan Bisnis. Walaupun KUR memberikan peluang, arus kas perlu menjadi pertimbangan utama agar pembiayaan benar-benar menjadi pengungkit usaha.
Untuk jangka panjang, dampak kredit program akan dipengaruhi oleh kombinasi modal dan kapasitas pengelolaan. Pengusaha sebaiknya menghitung proyeksi arus kas sebelum melakukan ekspansi. Di saat yang sama, peningkatan kompetensi, digitalisasi, pembukuan, dan perluasan jaringan penjualan perlu berjalan bersama. Berdasarkan strategi yang disiplin, KUR dapat memperkuat produktivitas usaha. Apa pandangan Anda mengenai perluasan pembiayaan KUR? Silakan bagikan pengalaman agar pembaca yang menjalankan Bisnis dapat mendapatkan perspektif praktis.