Membedakan Biaya Tetap dan Biaya Variabel untuk Mengevaluasi Efisiensi Operasional Usaha

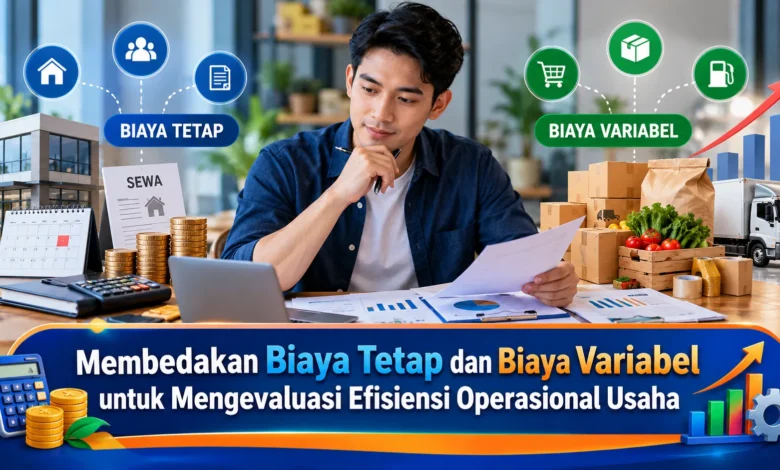
Keuntungan usaha tidak hanya ditentukan oleh besarnya penjualan, tetapi juga kemampuan mengendalikan pengeluaran operasional. Banyak pelaku Bisnis mencatat seluruh biaya dalam satu kelompok tanpa membedakan pengeluaran yang tetap harus dibayar dan biaya yang berubah mengikuti aktivitas produksi. Padahal, perbedaan tersebut sangat penting untuk memahami struktur keuangan, menentukan harga jual, serta menghitung jumlah penjualan yang diperlukan agar usaha tidak merugi. Dengan mengenali karakter biaya tetap dan biaya variabel, pemilik usaha dapat mengevaluasi efisiensi secara lebih akurat. Pemahaman ini juga membantu pengambilan keputusan ketika permintaan meningkat, penjualan menurun, atau perusahaan berencana memperluas kegiatan operasional.
Memahami Perbedaan Biaya Tetap dan Biaya Variabel dalam Bisnis
Fixed cost merupakan komponen biaya Bisnis yang nilainya cenderung stabil dalam kondisi kegiatan usaha yang masih normal, meskipun tingkat penjualan mengalami fluktuasi. Contoh yang mudah ditemukan adalah sewa tempat usaha, kompensasi pegawai yang tidak bergantung pada jumlah produksi, serta tagihan sistem administrasi berlangganan. Misalnya, sebuah toko memiliki kewajiban sewa bulanan Rp3.000.000. Ketika penjualan meningkat, biaya sewa tersebut tidak otomatis mengalami kenaikan. Pengetahuan tentang sifat biaya tetap mempermudah perencanaan kebutuhan kas secara lebih realistis.
Berbeda dengan biaya tetap, pengeluaran variabel adalah biaya yang totalnya berubah mengikuti aktivitas usaha. Beberapa pengeluaran yang bersifat variabel meliputi bahan baku produksi, perlengkapan pengemasan berdasarkan jumlah barang, serta insentif yang dihitung dari transaksi. Jika pengelola Bisnis kuliner menggunakan material makanan sebesar Rp8.000 per unit, produksi 100 porsi membutuhkan biaya bahan Rp800.000. Ketika produksi meningkat menjadi 200 porsi, total biaya bahan meningkat menjadi Rp1.600.000, dengan asumsi harga material setiap porsi tetap. Perbedaan pola tersebut menjadi dasar penting untuk mengevaluasi efisiensi.


Langkah Membedakan Pengeluaran Tetap, Variabel, dan Campuran
Agar pencatatan biaya lebih akurat, pemilik Bisnis harus memahami bagaimana biaya bereaksi terhadap volume kerja. Tahapan pertama adalah mencatat seluruh pengeluaran dalam periode tertentu. Setelah itu, periksa apakah total biaya berubah ketika produksi meningkat. Pengeluaran yang tetap dalam batas kapasitas tertentu dapat dikategorikan menjadi pengeluaran tetap. Sementara itu, biaya yang totalnya mengikuti jumlah aktivitas dapat dimasukkan ke kategori variable cost. Klasifikasi yang konsisten membantu menghasilkan analisis lebih relevan.
Selain kedua kategori utama, ada pengeluaran yang mengandung dua komponen. Pengeluaran semi-variabel mengandung komponen dasar yang relatif stabil sekaligus komponen yang mengikuti tingkat penggunaan. Misalnya, tagihan listrik dapat terdiri atas beban dasar dan pemakaian aktual, bergantung pada jenis sambungan yang digunakan. Dalam analisis operasional, bagian biaya berdasarkan pemakaian perlu diidentifikasi. Selain itu, beberapa biaya tetap dapat meningkat secara bertahap ketika kapasitas bertambah. Contohnya, penambahan gudang baru dapat meningkatkan total biaya tetap. Karena itu, rentang aktivitas yang relevan perlu diperhatikan.
Cara Menganalisis Total Pengeluaran dan Biaya per Unit Usaha
Ketika struktur biaya telah diketahui, proses yang perlu dilakukan adalah menghitung total biaya operasional. Sebagai metode perhitungan awal, total biaya merupakan gabungan biaya yang stabil dan biaya mengikuti aktivitas. Sebagai ilustrasi, sebuah usaha mengeluarkan biaya rutin tetap Rp5.000.000 per bulan. Di sisi lain, biaya variabel ditetapkan berdasarkan pengeluaran Rp20.000 per unit. Jika usaha menghasilkan 400 unit, total biaya variabel mencapai Rp8.000.000. Dari perhitungan ini, total biaya operasional menjadi Rp13.000.000. Simulasi ini mengasumsikan seluruh biaya yang relevan telah tercakup.
Selain mengetahui biaya keseluruhan, bagian keuangan perusahaan sebaiknya menghitung pengeluaran untuk setiap produk. Apabila pengeluaran keseluruhan sebesar Rp13.000.000 dan produksi 400 unit, biaya rata-rata berjumlah Rp32.500 per unit. Ketika jumlah produk bertambah menjadi 500 unit, sementara kapasitas operasional masih berada dalam rentang yang sama dan biaya variabel tetap Rp20.000 per unit, total biaya mencapai Rp15.000.000. Dalam simulasi yang sama, biaya rata-rata mencapai Rp30.000 untuk setiap barang. Efisiensi pembebanan biaya tetap terjadi karena biaya tetap dibagi ke lebih banyak produk. Walaupun biaya rata-rata menurun, tambahan produksi tetap perlu mempertimbangkan permintaan pasar.
Menggunakan Titik Impas untuk Mengevaluasi Keuntungan Bisnis
Pengukuran batas penjualan tanpa laba maupun rugi menjadi penerapan praktis dari pemahaman mengenai perilaku biaya. Break even point menggambarkan volume minimum untuk menutup pengeluaran sehingga hasil usaha berada pada posisi impas. Untuk menghitungnya, biaya tetap dihitung menggunakan kontribusi setiap unit penjualan sebagai pembagi. Selisih kontribusi produk sendiri menunjukkan sisa harga jual setelah biaya variabel dikurangkan. Sebagai contoh, jika nilai penjualan per unit Rp50.000 dan biaya variabel Rp30.000, margin kontribusi berjumlah Rp20.000. Berdasarkan angka margin kontribusi, pemilik Bisnis lebih mudah menghitung batas impas.
Apabila biaya tetap bulanan sebesar Rp4.000.000, sedangkan margin kontribusi Rp20.000 per unit, titik impas tercapai pada penjualan 200 unit. Dengan demikian, volume penjualan 200 produk menghasilkan kontribusi setara biaya tetap. Ketika volume produk terjual sebanyak 250 unit, tambahan kontribusi 50 unit memberikan keuntungan operasional Rp1.000.000, dengan asumsi tidak muncul biaya tambahan yang belum diperhitungkan. Di sisi lainnya, volume di bawah 200 unit menyebabkan kontribusi tidak mampu menutup biaya tetap. Analisis tersebut berguna dalam penentuan target penjualan. Namun demikian, perubahan harga jual dan biaya tetap harus diperhitungkan.
Langkah Meningkatkan Produktivitas Usaha melalui Pengelolaan Struktur Biaya
Optimalisasi komponen fixed cost memerlukan pemeriksaan terhadap penggunaan sumber daya. Pengelola usaha dapat mengevaluasi manfaat setiap pengeluaran rutin. Sebagai contoh, lokasi usaha yang melebihi kebutuhan dapat meningkatkan biaya tanpa menambah produktivitas. Evaluasi pemanfaatan ruang mungkin menjadi pilihan efisiensi. Di samping biaya fasilitas, langganan perangkat lunak yang jarang digunakan perlu diperiksa manfaatnya. Meskipun penghematan menjadi tujuan, pemotongan pengeluaran tidak boleh mengorbankan kualitas layanan. Perbaikan struktur pengeluaran mengutamakan manfaat jangka panjang.
Berbeda dari pengeluaran rutin yang relatif stabil, penghematan dapat diarahkan pada pengurangan pemborosan produksi. Pengaturan kebutuhan material secara akurat dapat meningkatkan hasil dari setiap unit bahan. Di samping pengendalian bahan, pengusaha dapat mengevaluasi pemasok dengan tetap menilai mutu produk serta ketepatan pengiriman. Otomatisasi proses tertentu juga dapat mengurangi kebutuhan tenaga langsung per unit, tetapi memerlukan pengeluaran awal yang harus diperhitungkan. Karena itu, manfaat peningkatan produktivitas harus dinilai terhadap biaya baru. Pengelolaan biaya secara menyeluruh membantu menjaga keberlanjutan operasional.
Kesimpulan: Mengelola Struktur Biaya untuk Efisiensi Usaha Berkelanjutan
Membedakan biaya tetap dan biaya variabel merupakan langkah penting dalam pengelolaan Bisnis. Pengeluaran rutin yang tidak langsung mengikuti volume harus dianalisis dengan pengeluaran berdasarkan jumlah produksi. Dengan pengelompokan biaya secara benar, pengelola Bisnis lebih mudah menentukan titik impas. Pemahaman mengenai perilaku pengeluaran membantu mengidentifikasi potensi pemborosan. Meskipun struktur pengeluaran dapat dianalisis, setiap keputusan tetap memerlukan pertimbangan permintaan pasar. Apabila pengeluaran dievaluasi secara berkala, pengendalian operasional menjadi lebih terarah.
Dalam upaya meningkatkan produktivitas usaha, pemilik Bisnis harus memperhatikan perubahan struktur biaya. Pencatatan yang konsisten mempermudah identifikasi area yang membutuhkan perbaikan. Selain itu, pengaturan volume produksi serta kebutuhan pasar sebaiknya mempertimbangkan kondisi keuangan. Keputusan mengurangi biaya harus mengutamakan manfaat ekonomi secara keseluruhan. Dengan pengendalian yang tepat, Bisnis memiliki peluang meningkatkan keuntungan. Bagaimana pandangan Anda, jenis pengeluaran apa yang paling memengaruhi efisiensi usaha? Silakan bagikan pengalaman Anda agar diskusi mengenai efisiensi operasional menjadi lebih menarik.


