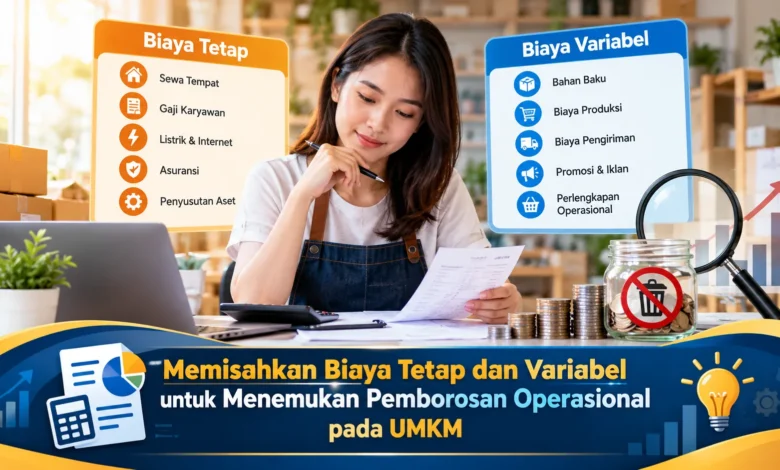
Banyak UMKM mengalami tekanan arus kas bukan semata-mata karena penjualan rendah, tetapi karena struktur biaya yang belum dipahami dengan baik. Biaya sewa, gaji, bahan baku, listrik, ongkos kirim, dan pengeluaran operasional lainnya sering tercampur dalam pencatatan yang sama sehingga sumber pemborosan sulit terlihat. Dalam pengelolaan Bisnis, memisahkan biaya tetap dan biaya variabel membantu pemilik usaha mengetahui pengeluaran mana yang harus dibayar secara rutin, mana yang berubah mengikuti aktivitas penjualan, serta bagian mana yang sebenarnya masih dapat dikendalikan untuk meningkatkan efisiensi.
Mengenali Struktur Biaya Tetap serta Variabel dalam UMKM
Fixed cost adalah komponen biaya yang umumnya stabil dalam jangka waktu tertentu. Contohnya dapat berupa sewa tempat usaha, kompensasi rutin tenaga kerja, serta biaya sistem digital. Meskipun penjualan mengalami perubahan, komponen tersebut biasanya tidak langsung berubah mengikuti volume produksi. Karena itu, pelaku Bisnis perlu mencatat kewajiban tetap dengan teratur agar dapat mengetahui batas aman operasional.
Variable cost memiliki karakter yang berbeda karena jumlahnya berubah mengikuti kegiatan usaha. Bahan baku, perlengkapan packing, biaya transaksi tertentu, dan subsidi pengiriman dapat digolongkan sebagai biaya variabel. Saat produksi meningkat, total biaya variabel biasanya ikut naik. Memisahkan kedua jenis biaya membantu memberikan gambaran keuangan yang lebih jelas.


Peran Klasifikasi Biaya dalam Meningkatkan Efisiensi Bisnis
Apabila biaya usaha tidak diklasifikasikan, pemilik UMKM dapat mengalami kesulitan menemukan sumber pemborosan. Misalnya, kenaikan total pengeluaran belum tentu selalu menunjukkan pemborosan jika terjadi karena penjualan meningkat. Namun, apabila beban tetap tumbuh sementara produktivitas tidak berubah, kondisi tersebut dapat mengindikasikan adanya pemborosan.
Pemisahan biaya juga membantu melihat perubahan dari bulan ke bulan. Pemilik Bisnis dapat menilai apakah pengeluaran kemasan mulai membengkak. Dari sini, keputusan perbaikan dapat dibuat lebih terarah. Alih-alih menghemat pada semua bagian secara bersamaan, pemilik usaha dapat memusatkan perhatian pada pos yang paling bermasalah.
Metode Dasar Mengklasifikasikan Biaya Operasional
Tahap awal adalah mencatat semua biaya yang muncul selama periode tertentu. Data dapat berasal dari catatan pembayaran, struk pengeluaran, maupun laporan kas sederhana. Setelah itu, setiap pengeluaran dapat diberi kategori berdasarkan karakter perubahannya terhadap kegiatan usaha. Sewa tempat dapat ditempatkan pada bagian fixed cost, sedangkan kemasan dapat masuk dalam biaya variabel.
Pada kondisi nyata, beberapa pengeluaran dapat memiliki unsur tetap dan variabel sekaligus. Tagihan listrik, misalnya, mungkin memuat biaya dasar tertentu, tetapi pengeluarannya dapat naik saat operasional meningkat. Dalam kondisi seperti ini, pelaku Bisnis dapat memisahkan bagian yang relatif stabil dan bagian yang berubah. Tujuan utamanya bukan menciptakan pencatatan terlalu teknis, melainkan membantu pengambilan keputusan.
Mengevaluasi Pengeluaran Tetap agar Tidak Membebani Usaha
Biaya tetap sering dianggap sulit dikurangi, padahal ada bagian biaya tetap yang dapat diperbaiki. Pemilik UMKM dapat memeriksa apakah lokasi yang digunakan masih sesuai, aplikasi yang terus dibayar, serta komposisi kebutuhan karyawan. Jika ada fasilitas yang memberikan manfaat rendah, pengeluaran tersebut dapat masuk dalam prioritas evaluasi.
Evaluasi biaya tetap sebaiknya jangan terbatas pada pos dengan nilai terbesar. Beberapa biaya administrasi berkala dapat memberikan dampak signifikan jika jumlahnya banyak. Pelaku Bisnis dapat menilai fungsi setiap layanan. Jika kegunaannya tidak lagi relevan, penghentian, penurunan paket, atau negosiasi ulang dapat dipertimbangkan sebagai tindakan perbaikan.
Menekan Biaya Operasional Variabel secara Lebih Cermat
Pengeluaran yang mengikuti transaksi harus dipantau karena perubahan kecil dapat memengaruhi keuntungan. Pemilik UMKM dapat menilai pengeluaran setiap produk agar kenaikan dapat terdeteksi lebih cepat. Jika harga bahan baku meningkat, perusahaan dapat mencari pilihan pembelian yang lebih efisien, mengubah ukuran pembelian, atau mengurangi sisa bahan.
Namun, efisiensi biaya variabel sebaiknya tetap mempertahankan standar layanan. Mengganti bahan dengan material yang kurang sesuai hanya demi harga dapat merusak persepsi terhadap produk. Karena itu, strategi Bisnis yang lebih seimbang adalah mengurangi pemborosan proses terlebih dahulu sebelum memotong komponen yang memengaruhi nilai produk. Efisiensi yang baik berarti mengoptimalkan biaya sambil mempertahankan kualitas.
Memakai Data Sederhana untuk Mengukur Kinerja Biaya
Pendekatan mudah untuk membaca efisiensi adalah melihat persentase biaya dari omzet. Misalnya, pemilik dapat memantau porsi biaya bahan baku pada setiap periode. Jika rasio pengeluaran membesar tanpa perubahan yang jelas, hal tersebut dapat menjadi sinyal pemborosan. Perbandingan semacam ini memberikan konteks yang lebih baik.
Analisis dapat dilakukan untuk setiap kategori. Produk dengan volume besar tidak selalu menghasilkan margin terbaik jika margin setelah biaya terlalu kecil. Sebaliknya, kategori yang lebih jarang terjual dapat memberikan kontribusi keuntungan lebih baik. Dengan melihat struktur biaya secara menyeluruh, pelaku Bisnis dapat menentukan produk prioritas.
Membangun Kebiasaan Evaluasi Biaya Secara Berkala
Analisis biaya perlu dilakukan secara berkelanjutan. Struktur pengeluaran dapat mengalami perubahan mengikuti kondisi Bisnis. Biaya yang awalnya kecil dapat menjadi signifikan, sementara pola operasional dapat mengalami perubahan. Karena itu, pemilik UMKM dapat menetapkan evaluasi bulanan atau kuartalan untuk melihat perubahan struktur biaya.
Pengawasan pengeluaran secara konsisten juga membantu membuat pengelolaan Bisnis lebih terukur. Pemilik usaha akan lebih mudah mengenali perubahan yang tidak wajar sebelum pemborosan berlangsung terlalu lama. Pencatatan tidak perlu terlalu rumit selama informasi dapat dibandingkan. Aplikasi pembukuan dasar dapat membantu proses evaluasi jika digunakan secara disiplin.
Kesimpulan: Menggunakan Pemisahan Biaya sebagai Dasar Efisiensi
Mengelompokkan pengeluaran berdasarkan karakteristiknya dapat memberikan gambaran yang lebih baik mengenai operasional. Dari sana, pelaku Bisnis dapat menemukan biaya tetap yang sudah tidak relevan, sekaligus menekan pemborosan bahan dan proses. Analisis tersebut membuat keputusan penghematan lebih berbasis data dibandingkan mengurangi pengeluaran tanpa prioritas.
Efisiensi operasional yang sehat bukan sekadar memangkas seluruh pengeluaran, tetapi menjaga pengeluaran tetap sebanding dengan hasil. Dengan analisis biaya secara rutin, UMKM dapat menjaga margin tetap sehat. Evaluasi kembali pengeluaran Bisnis Anda dan ceritakan hasilnya agar wawasan mengenai keuangan UMKM semakin berkembang.