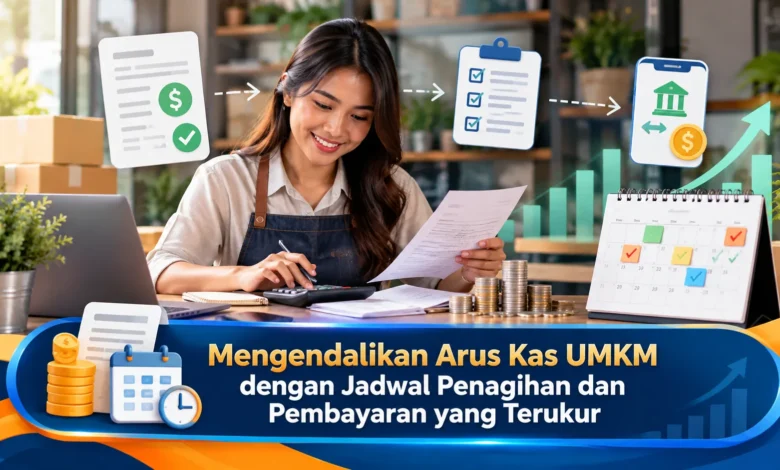
Arus kas yang sehat menjadi fondasi penting bagi keberlangsungan UMKM karena keuntungan di atas kertas belum tentu berarti uang tersedia ketika kewajiban harus dibayar. Dalam Bisnis, keterlambatan pelanggan melunasi tagihan, jadwal pembayaran pemasok yang berdekatan, serta pengeluaran rutin dapat menciptakan tekanan likuiditas meskipun penjualan terlihat baik. Karena itu, pemilik usaha perlu mengatur kapan uang masuk dan kapan uang keluar dengan lebih disiplin. Jadwal penagihan, kalender pembayaran, pencatatan piutang, dan proyeksi kas dapat membantu UMKM menjaga kemampuan membayar kewajiban sekaligus menyediakan dana untuk menjalankan operasional sehari-hari.
Mengelola Pergerakan Uang agar Operasional UMKM Tetap Lancar
Pergerakan kas menggambarkan bagaimana uang masuk dan keluar selama periode tertentu. Dalam pengelolaan Bisnis skala UMKM, pemahaman terhadap arus kas sangat penting karena omzet besar tidak otomatis memastikan tersedia uang tunai yang memadai untuk menjalankan operasional. Sebagai contoh, usaha dapat membukukan banyak transaksi tetapi sebagian pembayaran belum diterima dari pelanggan. Dalam periode yang sama, usaha mungkin harus melunasi sewa. Ketidakseimbangan waktu tersebut dapat menekan kondisi kas apabila tidak dipantau dengan baik.
Pengawasan keuangan yang teratur tidak hanya berfokus pada jumlah uang yang tersedia hari ini, tetapi juga mengantisipasi kewajiban mendatang. Pengelola UMKM sebaiknya memahami kapan pelanggan menyelesaikan kewajibannya, kapan pemasok harus menerima pembayaran, dan kapan pengeluaran operasional muncul. Berdasarkan jadwal yang jelas, pengusaha dapat menyiapkan dana sebelum jatuh tempo serta memprioritaskan kewajiban utama. Cara tersebut mengurangi ketergantungan pada keputusan mendadak.
Menyusun Jadwal Penagihan agar Piutang Lebih Cepat Terkendali
Piutang pelanggan kerap menimbulkan tekanan arus kas pada usaha yang menjual secara kredit. Untuk mengatasinya, pemilik usaha perlu membuat jadwal penagihan yang sesuai dengan ketentuan transaksi. Waktu pengiriman tagihan sebaiknya mengikuti kesepakatan yang telah dibuat. Sebagai bagian dari proses, setiap invoice harus menjelaskan tanggal jatuh tempo, nominal, metode pembayaran, dan keterangan pendukung yang jelas. Dokumen yang lengkap mengurangi peluang keterlambatan akibat kebingungan.


Pengelolaan piutang yang disiplin bukan berarti menekan pelanggan secara berlebihan. Pemberitahuan mengenai tagihan dapat diberikan sesuai pola yang telah disepakati. Ketika tagihan belum dilunasi, lakukan pengingat lanjutan yang terstruktur. Misalnya, usaha dapat memberikan pengingat pertama segera setelah jatuh tempo, lalu menghubungi kembali pelanggan apabila kewajiban belum diselesaikan. Catatan penagihan perlu disimpan agar proses penagihan tidak bergantung pada ingatan. Berkat pengelolaan yang teratur, arus kas masuk dapat dipantau dengan lebih akurat.
Mengatur Jadwal Pembayaran agar Kas Tidak Terkuras Bersamaan
Selain mempercepat penerimaan, UMKM harus mengelola jadwal pembayaran kepada pemasok dan pihak lainnya. Kekurangan likuiditas dapat muncul ketika banyak tagihan jatuh tempo pada waktu yang sama. Karena itu, susun daftar jatuh tempo yang menampilkan tanggal pembayaran secara terstruktur. Pembayaran kepada pemasok, gaji, cicilan, pajak, biaya langganan, serta beban yang muncul secara berkala sebaiknya dimasukkan dalam kalender tersebut. Melalui gambaran kewajiban yang lengkap, pengelola Bisnis dapat mengetahui periode yang membutuhkan kas lebih besar.
Pengaturan waktu pembayaran juga perlu mempertimbangkan ketentuan yang telah disepakati dengan pemasok. Jika pemasok memberikan tempo, manfaatkan secara wajar tanpa menunda hingga mengganggu hubungan Bisnis. Di sisi lain, pembayaran lebih cepat bisa dilakukan apabila terdapat manfaat finansial yang lebih besar daripada kebutuhan menyimpan kas. Strategi pengeluaran sebaiknya dipertimbangkan menggunakan data keuangan, bukan sekadar kebiasaan. Tujuannya adalah memastikan kecukupan kas antara pembayaran yang jatuh tempo dan dana yang dibutuhkan untuk menjalankan Bisnis.
Menyusun Forecast Arus Kas sebagai Alat Pengambilan Keputusan
Forecast penerimaan dan pengeluaran membantu pemilik usaha melihat kondisi keuangan sebelum kewajiban jatuh tempo. Proses pembuatannya dapat dimulai dari data sederhana, yaitu saldo kas awal, perkiraan penerimaan, dan seluruh pembayaran yang direncanakan. Untuk contoh sederhana, sebuah UMKM memiliki kas awal Rp20 juta dan memperkirakan penerimaan Rp35 juta selama satu bulan. Jika pengeluaran yang direncanakan mencapai Rp45 juta, perkiraan sisa kas menjadi Rp10 juta. Perhitungan sederhana ini membantu menunjukkan apakah dana setelah kewajiban masih memadai sebagai penyangga operasional.
Agar proyeksi lebih bermanfaat, pengusaha sebaiknya tidak hanya membuat satu skenario. Proyeksi dasar dapat menggunakan jadwal pembayaran pelanggan yang biasanya terjadi. Sebagai pembanding, skenario konservatif dapat mengasumsikan sebagian pelanggan membayar terlambat. Ketika simulasi menunjukkan saldo tidak mencukupi, pemilik usaha mempunyai ruang untuk memperbaiki jadwal keuangan. Pilihan pengelolaannya dapat berupa mengatur ulang waktu pembayaran yang memungkinkan atau memperbaiki persyaratan pembayaran pelanggan. Melalui pendekatan tersebut, keputusan Bisnis menjadi tidak sekadar reaktif.
Menetapkan Prioritas Pembayaran dan Cadangan Kas UMKM
Setiap kewajiban memiliki tingkat prioritas yang sama. Karena itu, pemilik UMKM perlu menentukan urutan pembayaran berdasarkan pengaruhnya terhadap kelangsungan usaha. Pengeluaran yang menentukan kesinambungan produksi sebaiknya dipantau secara ketat. Sebaliknya, pengeluaran yang bersifat tambahan dapat ditempatkan setelah kewajiban utama. Walaupun prioritas diperlukan, setiap perubahan jadwal perlu memperhatikan ketentuan dengan pihak terkait. Pengaturan pengeluaran membuat dana lebih terarah.
Dana penyangga juga memiliki fungsi penting ketika penerimaan pelanggan terlambat. Jumlah dana darurat usaha bergantung pada pola biaya dan penerimaan. Usaha dengan pendapatan tidak stabil mungkin perlu menjaga kas dalam jumlah lebih tinggi dibanding usaha dengan penerimaan harian yang relatif konsisten. UMKM bisa membuat target dana penyangga sebagai acuan dalam menyetujui pembelian. Apabila perkiraan kas melewati tingkat minimum, pengusaha dapat meninjau kembali rencana pengeluaran sebelum operasional mengalami tekanan.
Memantau Piutang dan Utang sebagai Bagian dari Manajemen Bisnis
Rencana arus kas akan lebih efektif apabila pencatatan yang akurat. Pemilik usaha sebaiknya memiliki catatan yang memisahkan tagihan yang segera jatuh tempo. Utang usaha juga sebaiknya dicatat berdasarkan tanggal jatuh tempo dan tingkat prioritas. Pencatatan tersebut memudahkan pemilik usaha mengetahui jumlah pembayaran yang harus disiapkan. Pada tahap awal Bisnis, pencatatan dapat dimulai dengan sistem administrasi sederhana selama data diperbarui secara konsisten.
Evaluasi berkala dapat mengidentifikasi kebiasaan pembayaran yang tidak terlihat dari satu transaksi. Sebagai contoh, pengusaha mungkin menemukan pelanggan tertentu selalu terlambat. Temuan ini dapat digunakan untuk memperbaiki syarat pembayaran. Dalam pembayaran kepada pemasok, evaluasi dapat menunjukkan bulan dengan tagihan terlalu terkonsentrasi. Di samping itu, bandingkan proyeksi dengan realisasi untuk menilai kualitas forecast. Semakin konsisten proses tersebut dilakukan, UMKM dapat mengurangi ketergantungan pada perkiraan kasar.
Kesimpulan: Menjaga Arus Kas UMKM melalui Jadwal yang Disiplin
Mengelola likuiditas Bisnis tidak cukup hanya dengan pencatatan jumlah uang masuk dan keluar. Pelaku Bisnis harus mengelola piutang pelanggan, memetakan jatuh tempo pembayaran, membuat proyeksi, serta menentukan prioritas penggunaan dana. Ketika jadwal penerimaan dan pembayaran tersusun dengan baik, usaha memiliki dasar yang lebih kuat untuk mengambil keputusan. Pendekatan tersebut mendukung kestabilan keuangan tanpa harus menunggu masalah muncul.
Pada penerapan sehari-hari, pencatatan teratur lebih bermanfaat daripada perencanaan yang tidak dijalankan. Langkah awal dapat dilakukan dengan kalender jatuh tempo sederhana, daftar piutang, daftar kewajiban, serta catatan saldo yang diperbarui secara rutin. Sesudah kebiasaan pencatatan terbentuk, sistem dapat dikembangkan sesuai kebutuhan. Berdasarkan data yang diperbarui, UMKM dapat lebih siap menghadapi perubahan penjualan. Pendekatan seperti apa yang Anda terapkan dalam menjaga arus kas usaha? Silakan bagikan pengalaman Anda agar pembaca yang menjalankan Bisnis dapat memperoleh wawasan tambahan.


