Membedakan Biaya Tetap dan Biaya Variabel untuk Mengevaluasi Efisiensi Operasional Usaha

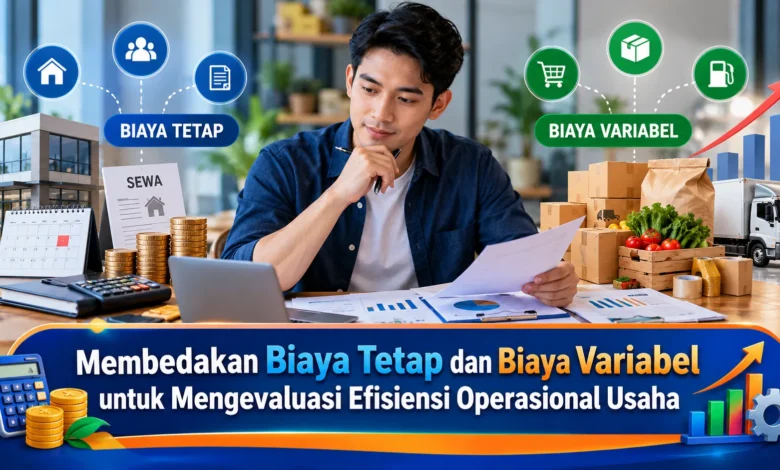
Keuntungan usaha tidak hanya ditentukan oleh besarnya penjualan, tetapi juga kemampuan mengendalikan pengeluaran operasional. Banyak pelaku Bisnis mencatat seluruh biaya dalam satu kelompok tanpa membedakan pengeluaran yang tetap harus dibayar dan biaya yang berubah mengikuti aktivitas produksi. Padahal, perbedaan tersebut sangat penting untuk memahami struktur keuangan, menentukan harga jual, serta menghitung jumlah penjualan yang diperlukan agar usaha tidak merugi. Dengan mengenali karakter biaya tetap dan biaya variabel, pemilik usaha dapat mengevaluasi efisiensi secara lebih akurat. Pemahaman ini juga membantu pengambilan keputusan ketika permintaan meningkat, penjualan menurun, atau perusahaan berencana memperluas kegiatan operasional.
Mengenal Karakteristik Biaya Operasional untuk Pengelolaan Usaha
Pengeluaran tetap merupakan kelompok pengeluaran usaha yang jumlah totalnya relatif tidak berubah dalam batas aktivitas operasional yang relevan, meskipun volume produksi naik atau turun. Beberapa pengeluaran yang termasuk kategori ini adalah sewa tempat usaha, gaji karyawan dengan nominal bulanan tetap, serta tagihan sistem administrasi berlangganan. Misalnya, sebuah toko memiliki kewajiban sewa bulanan Rp3.000.000. Ketika penjualan meningkat, biaya sewa tersebut tidak otomatis mengalami kenaikan. Pemahaman mengenai karakter ini mempermudah perencanaan kebutuhan kas secara lebih terukur.
Tidak seperti pengeluaran rutin yang tidak mengikuti volume, variable cost adalah komponen biaya yang bergantung pada jumlah unit yang dihasilkan atau dijual. Beberapa pengeluaran yang bersifat variabel meliputi material utama pembuatan barang, perlengkapan pengemasan berdasarkan jumlah barang, serta komisi penjualan per transaksi. Jika pengelola Bisnis kuliner menggunakan material makanan sebesar Rp8.000 per unit, produksi 100 porsi memerlukan anggaran material Rp800.000. Ketika produksi meningkat menjadi 200 porsi, total biaya bahan bertambah hingga Rp1.600.000, dengan asumsi biaya bahan per unit tidak berubah. Karakter biaya yang berlainan ini mempermudah perhitungan biaya operasional.


Cara Mengidentifikasi dan Mengelompokkan Biaya Operasional Usaha
Untuk mengelompokkan biaya secara benar, pengelola usaha sebaiknya menganalisis penyebab perubahan pengeluaran. Proses mendasar adalah mengumpulkan transaksi operasional secara lengkap. Pada tahap berikutnya, bandingkan pengeluaran dengan perubahan aktivitas. Komponen pengeluaran yang tidak berubah akibat variasi volume normal dapat dicatat dalam kelompok fixed cost. Di sisi lain, komponen yang meningkat seiring volume transaksi dapat dimasukkan ke kategori variable cost. Klasifikasi yang konsisten membantu menghasilkan analisis lebih relevan.
Selain kedua kategori utama, sebagian biaya mempunyai karakter campuran. Biaya campuran mencakup nilai tetap dalam setiap periode sekaligus bagian tambahan berdasarkan aktivitas. Misalnya, tagihan listrik dapat terdiri atas beban dasar dan pemakaian aktual, bergantung pada struktur tarif yang berlaku. Untuk kebutuhan pengendalian biaya, struktur tagihan perlu dianalisis sesuai karakter sebenarnya. Sebagai pertimbangan tambahan, beberapa biaya tetap bisa mengalami kenaikan saat perusahaan memperluas operasi. Contohnya, penyewaan fasilitas produksi tambahan dapat meningkatkan total biaya tetap. Karena itu, periode analisis dan tingkat kapasitas harus ditentukan.
Menghitung Biaya Tetap dan Variabel untuk Menilai Efisiensi Operasional
Sesudah pengeluaran dikelompokkan berdasarkan karakter, tahapan selanjutnya adalah menentukan keseluruhan kebutuhan pengeluaran. Untuk analisis dasar, total biaya merupakan gabungan biaya yang stabil dan biaya mengikuti aktivitas. Untuk contoh perhitungan, sebuah usaha memiliki biaya tetap Rp5.000.000 setiap bulan. Di sisi lain, biaya variabel berjumlah Rp20.000 bagi setiap barang yang dibuat. Apabila produksi mencapai 400 produk, total biaya variabel berjumlah Rp8.000.000. Berdasarkan angka tersebut, total biaya operasional menjadi Rp13.000.000. Ilustrasi perhitungan tersebut menggunakan asumsi tidak ada komponen pengeluaran tambahan.
Selain mengetahui biaya keseluruhan, pengelola Bisnis perlu memahami biaya rata-rata per unit. Dengan total biaya Rp13.000.000 dan produksi 400 unit, biaya rata-rata mencapai Rp32.500 per produk. Ketika jumlah produk bertambah menjadi 500 unit, sementara kapasitas operasional masih berada dalam rentang yang sama dan biaya variabel tetap Rp20.000 per unit, total biaya mencapai Rp15.000.000. Dengan kondisi tersebut, biaya rata-rata turun menjadi Rp30.000 per unit. Efisiensi pembebanan biaya tetap berasal dari penyebaran biaya rutin pada volume yang lebih besar. Namun demikian, tambahan produksi tetap perlu mempertimbangkan permintaan pasar.
Menggunakan Titik Impas untuk Mengevaluasi Keuntungan Bisnis
Analisis titik impas merupakan salah satu manfaat penting dari pemisahan biaya tetap dan variabel. Break even point menunjukkan jumlah penjualan yang diperlukan sehingga hasil usaha berada pada posisi impas. Untuk menghitungnya, biaya tetap dihitung menggunakan kontribusi setiap unit penjualan sebagai pembagi. Margin kontribusi sendiri diperoleh dari harga jual dikurangi biaya variabel per unit. Sebagai contoh, jika nilai penjualan per unit Rp50.000 dan biaya variabel Rp30.000, margin kontribusi berjumlah Rp20.000. Dengan memahami kontribusi tersebut, pengelola usaha mempunyai dasar perencanaan volume transaksi.
Apabila biaya tetap bulanan sebesar Rp4.000.000, sedangkan margin kontribusi Rp20.000 per unit, titik impas membutuhkan penjualan sebanyak 200 barang. Berdasarkan perhitungan tersebut, hasil kontribusi 200 barang menutup kewajiban biaya tetap. Ketika volume produk terjual sebanyak 250 unit, tambahan kontribusi 50 unit menyisakan hasil operasional Rp1.000.000, dengan asumsi tidak muncul biaya tambahan yang belum diperhitungkan. Apabila terjadi penurunan penjualan, volume di bawah 200 unit menyebabkan kontribusi tidak mampu menutup biaya tetap. Perhitungan titik impas ini dapat menjadi dasar perencanaan produksi. Meskipun bermanfaat untuk keputusan operasional, asumsi perhitungan harus diperbarui mengikuti kondisi usaha.
Cara Mengoptimalkan Pengeluaran Tetap dan Variabel dalam Bisnis
Pengelolaan pengeluaran rutin sebaiknya dilakukan melalui peninjauan kontrak dan fasilitas. Pimpinan operasional sebaiknya meninjau kesesuaian biaya dengan kebutuhan usaha. Sebagai contoh, fasilitas sewa dengan area tidak terpakai berpotensi menimbulkan pengeluaran tidak efisien. Peninjauan kontrak fasilitas dapat dipertimbangkan ketika kondisi memungkinkan. Sebagai langkah tambahan, langganan perangkat lunak yang jarang digunakan dapat ditinjau berdasarkan kebutuhan nyata. Namun demikian, pemotongan pengeluaran tidak boleh mengorbankan kualitas layanan. Pengendalian biaya secara selektif berfokus pada nilai yang dihasilkan.
Dalam pengelolaan komponen variabel, penghematan dapat diarahkan pada pengurangan pemborosan produksi. Penggunaan bahan baku yang terukur membantu mengurangi sisa produksi. Selain itu, pemilik Bisnis bisa meninjau harga pembelian dengan tetap memperhatikan kualitas dan konsistensi pasokan. Otomatisasi proses tertentu juga berpotensi meningkatkan kapasitas produksi, tetapi dapat meningkatkan beban penyusutan serta pemeliharaan. Oleh sebab itu, manfaat peningkatan produktivitas harus dinilai terhadap biaya baru. Pengelolaan biaya secara menyeluruh membantu menjaga keberlanjutan operasional.
Kesimpulan: Mengelola Struktur Biaya untuk Efisiensi Usaha Berkelanjutan
Mengelompokkan biaya operasional sesuai perilakunya berperan besar dalam evaluasi efisiensi usaha. Pengeluaran rutin yang tidak langsung mengikuti volume harus dianalisis dengan pengeluaran berdasarkan jumlah produksi. Berdasarkan pencatatan pengeluaran yang konsisten, pengelola Bisnis lebih mudah menentukan titik impas. Perhitungan struktur biaya ini membantu mengidentifikasi potensi pemborosan. Meskipun struktur pengeluaran dapat dianalisis, pengelolaan operasional harus memperhatikan kualitas produk. Melalui pengawasan biaya secara teratur, pengendalian operasional menjadi lebih terarah.
Untuk mencapai efisiensi berkelanjutan, pengusaha harus memperhatikan perubahan struktur biaya. Pencatatan yang konsisten mempermudah identifikasi area yang membutuhkan perbaikan. Di samping kegiatan evaluasi, perencanaan kapasitas dan target penjualan harus didasarkan pada permintaan yang realistis. Strategi meningkatkan efisiensi perlu mempertimbangkan kualitas hasil produksi. Apabila strategi biaya diterapkan secara konsisten, Bisnis memiliki peluang meningkatkan keuntungan. Menurut pengalaman Anda, komponen biaya mana yang paling membutuhkan evaluasi rutin? Silakan bagikan pengalaman Anda agar diskusi mengenai efisiensi operasional menjadi lebih menarik.


